


 淨零碳排已經成為現今政府與企業擬定政策的重要方向,為持續推動台灣的永續揭露進度,金管會於2023年3月發布《上市櫃公司永續發展行動方案》,說明企業應參考永續會計準則委員會SASB準則,推動全體上市櫃公司自2025年起依其產業別揭露「永續指標」,並且同年8月提出接軌IFRS永續揭露準則。
IFRS S2要求企業盤查並揭露完整的範疇三數據,將其納入治理與風險管理的對象,並鼓勵揭露目標以及管理指標。根據GHG Protocol溫室氣體盤查議定書之分類,組織活動所產生的溫室氣體排放共分成三個範疇,其中範疇三係指使用電力以外...
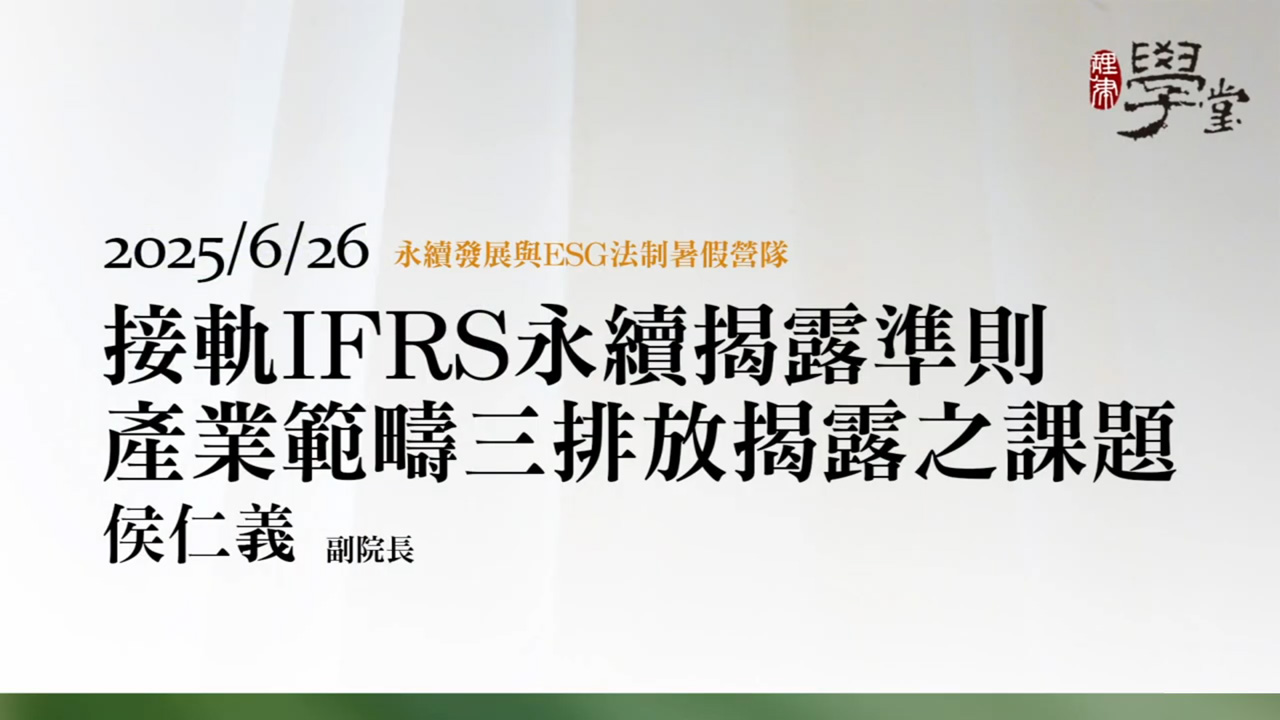
接軌IFRS永續揭露準則產業範疇三排放揭露之課題

歐盟碳邊境調整機制及台灣的衝擊與因應
 歐盟執行委員會於2021年公布Fit for 55的氣候變遷計畫,闡明歐盟將在2030年前達成溫室氣體淨排放量相較於1990年減碳標準減少55%的集體目標等一系列立法提案,其中碳邊境調整機制(Carbon Border Adjustment Mechanism,CBAM)草案針對進口產品依照其內含碳排放量課徵進口稅,達 成排碳有價的政策目標,並與歐盟逐步消除碳排放交易系統中免費發放配額的制度相連結,以因應歐盟境內產品可能面臨的碳成本提高,以及避免產業外移至其他碳管制較寬鬆的國家,維護境內產業競爭力。
本課程首先介紹...