


 重大金融犯罪(或稱白領犯罪)之防制是政府重點政策之一。由於公部門本身之諸多限制(例如預算有限及平等原則考量),導致其防制成果,尤其是時效上,常常未如人意。參酌學理及國內外實務運作之經驗可得知,在制度設計上適當引入私部門資源,透過公私部門協力執法之模式,可顯著提升整體防制效率。吹哨者(whistleblower)法制也是在此種思維下的設計,由知悉不法資訊之個人向指定機關舉發以及早嚇阻不法之發生,或是防止不法損害之擴大。吹哨者機制在歐美行之有年,尤其吹哨者保護之立法措施,早於聯合國反貪腐公約中有所規範;我國於114年1...
重大金融犯罪之防制策略-台灣公益揭弊者保護法初探


會計與法律的交會-鑑識會計
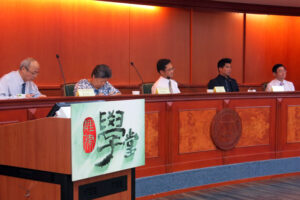 會計就是把交易記錄下來。會計處理的結果,應該能與真相、事實畫上等號;可是從審計的角度,會計師查核財務報表只說「合理允當」,而不說是否真確、正確,其中的差異在於「重大性」的概念。重大性原則就形成不同的證據力的效果。從會計人、公司內部人的角度,或從會計師的角度看證據,乃至從檢察官的角度、從法官的角度看證據,對證據力的解讀都不一樣。會計人呈現的是冰山的全貌,但是檢察官或法官往往只能看到冰山的上層。如何將事實與真相拉近?各個領域的專業人士從不同的面相,進行舞弊偵防、預測風險,乃至深化公司治理。
經過一系列的探討,法律、會計...